

La maggior parte delle persone lascia il proprio patrimonio sul conto corrente pensando: “almeno qui non perdo niente”. È una reazione umana e comprensibile: i mercati finanziari oscillano e fanno paura, mentre il saldo del conto appare fisso e rassicurante. Tuttavia, esiste un nemico silenzioso che erode il potere d’acquisto senza fare rumore: l’inflazione.
L’inflazione non ti toglie le banconote dal portafoglio, ma riduce ciò che quelle banconote possono comprare.
- Se l’inflazione media annua è anche solo del 2%, 10.000 € fermi oggi sul conto corrente varranno, in termini di potere d’acquisto, circa 8.200 € tra 10 anni e meno di 6.700 € tra 20 anni.
- Il saldo numerico rimane identico, ma la tua ricchezza reale si è ridotta.
Il potere dell’Interesse Composto
Il costo del non investire non è dato solo da ciò che perdi a causa dell’inflazione, ma soprattutto da ciò che manchi di guadagnare. Einstein definiva l’interesse composto la “ottava meraviglia del mondo”: la capacità dei rendimenti di generare ulteriori rendimenti nel tempo.
Esempio pratico a confronto:
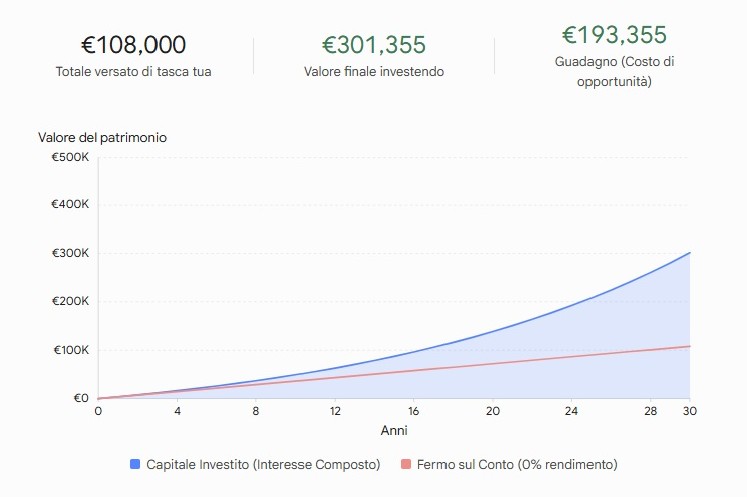
Immaginiamo due persone, Marco e Sara, che riescono a mettere da parte 300 € al mese per 30 anni (totale versato: 108.000 €).
- Marco (Il risparmiatore passivo): lascia i 300 € al mese sul conto corrente a tasso 0%.
- Saldo finale: 108.000 € (con potere d’acquisto notevolmente ridotto dall’inflazione).
- Sara (L’investitrice disciplinata): investe i 300 € al mese in un portafoglio diversificato con un rendimento medio annuo ipotetico del 6%.
- Saldo finale: circa 300.000 € (di cui 108.000 € versati e oltre 190.000 € generati dagli interessi!).
Il “costo” sostenuto da Marco per non aver investito non è zero: gli è costato circa 190.000 € di mancata crescita.
Il fattore Tempo: il bene più prezioso
Nel mondo degli investimenti, il fattore determinante non è indovinare il momento perfetto per comprare, ma il tempo che lasci al tuo denaro per crescere. Iniziare 10 anni prima con cifre modeste porta spesso a risultati nettamente superiori rispetto a iniziare 10 anni dopo versando il doppio.
Come superare la paralisi e iniziare in sicurezza
Non occorre diventare trader di professione o rischiare i propri risparmi alla cieca. Per proteggersi dal costo del non investire bastano tre regole base:
- Creare un fondo di emergenza: mantenere sul conto corrente solo la liquidità necessaria per coprire da 3 a 6 mesi di spese impreviste.
- Diversificare: investire la quota eccedente in strumenti trasparenti, efficienti e ad ampio raggio (come gli ETF globali).
- Automatizzare: pianificare un Piano di Accumulo del Capitale (PAC) mensile per eliminare l’emotività e sfruttare la continuità nel tempo.
Non investire non è un’opzione neutrale: è una decisione finanziaria a tutti gli effetti, e comporta un prezzo molto alto nel lungo termine. La vera sicurezza non si ottiene tenendo il denaro fermo sotto la mattonella, ma imparando a farlo lavorare per noi.

