

Bilanci record per ASML che però ha bisogno di una pausa: la necessità di rallentare mostra possibili ombre all’orizzonte.
Il gigante sconosciuto che stampa materia
Esiste un’azienda olandese di cui la maggior parte delle persone non ha mai sentito parlare, ma senza la quale l’economia moderna si fermerebbe in poche ore. Si chiama ASML ed è l’unico soggetto al mondo in grado di progettare e costruire le macchine di litografia ad altissima precisione necessarie per stampare i microchip più avanzati del pianeta.
I suoi macchinari, complessi come navicelle spaziali e dal costo che supera i 200 milioni di euro ciascuno, utilizzano la luce ultravioletta estrema per scolpire circuiti microscopici sulle piastrine di silicio. Quando ASML pubblica i suoi conti, le stime delle sue vendite non indicano soltanto lo stato di salute dell’azienda, ma mostrano la traiettoria futura della rivoluzione tecnologica globale.
Gli ultimi dati finanziari dipingono un quadro all’apparenza trionfale: fatturati e utili in netta crescita, sostenuti dalla domanda insaziabile di hardware per l’Intelligenza Artificiale. Eppure, grattando la superficie di questi numeri da record, emergono interrogativi sostanziali sul futuro del settore.
La catena dell’IA: tra ingegneria reale e dinamiche circolari
Come si muove il capitale nell’ecosistema dell’alta tecnologia?
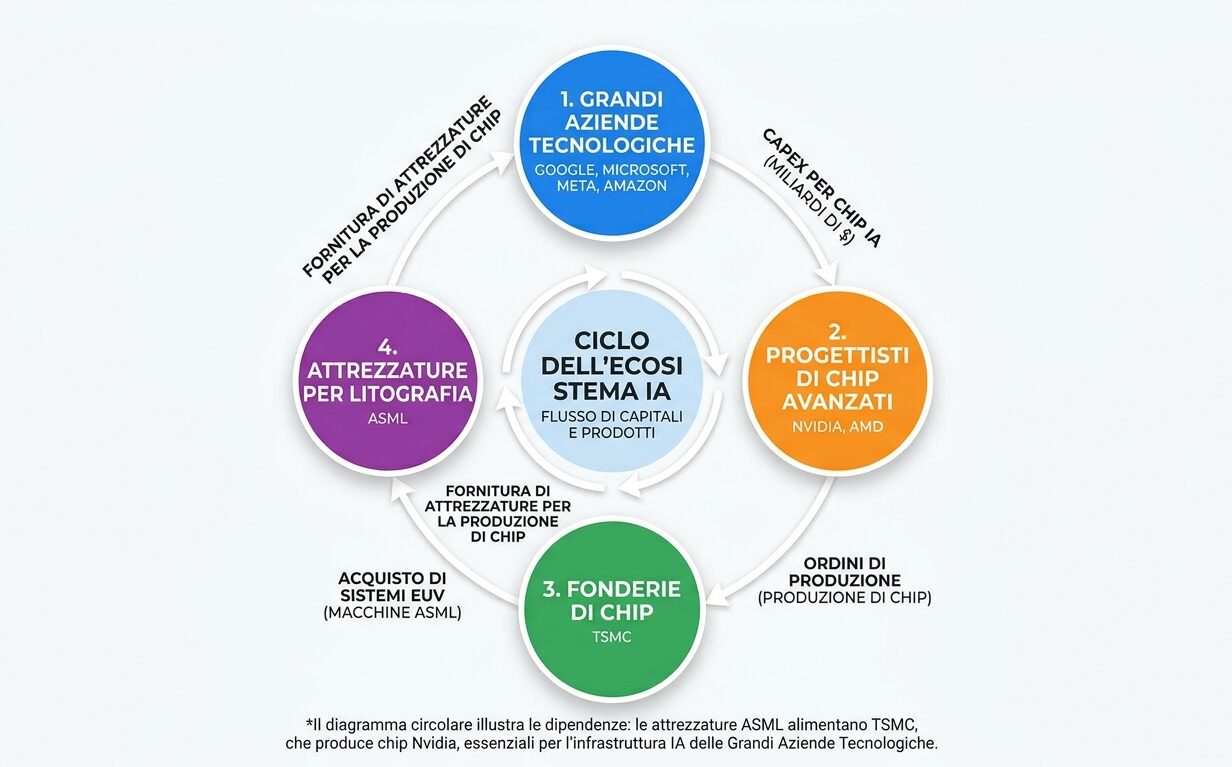
I grandi colossi americani (le Big Tech) stanno investendo centinaia di miliardi di dollari per acquistare i chip avanzati prodotti da aziende come Nvidia e fabbricati fisicamente da colossi come la taiwanese TSMC, la quale a sua volta compra i macchinari da ASML.
Una parte considerevole di queste enormi risorse, tuttavia, alimenta un circuito prevalentemente interno: i giganti tecnologici finanziano le aziende di Intelligenza Artificiale (OpenAi e Anthropic), le quali utilizzano quegli stessi fondi per affittare potenza di calcolo sui server dei giganti medesimi.
Siamo di fronte ad una corsa agli armamenti tecnologici guidata dalla paura di rimanere indietro: le aziende acquistano capacità di calcolo a ritmi forsennati, ipotecando il futuro sulla scommessa che le applicazioni di IA generino al più presto profitti tali da ripagare questi investimenti imponenti.
Le ombre all’orizzonte: tre nodi critici
Se, come accennato da ASML, il motore dell’IA dovesse mostrare anche solo un temporaneo rallentamento nel produrre ritorni economici concreti per le imprese tradizionali, l’impatto si ripercuoterebbe a cascata.
ASML ha appena dichiarato che dal 2027-2028 potrebbe non riuscire più a soddisfare l’enorme domanda con l’attuale capacità produttiva, pertanto si impegnerà ad aumentarla e ad evitare che questo gigantesco collo di bottoglia si ripercuota inesorabilmente su tutto il settore tech.
Quali sono i fattori di vulnerabilità?
- Il rischio di soppressione degli ordini (Effetto Frusta): essendo i tempi di produzione dei macchinari per chip lunghissimi, se i grandi clienti decidessero di congelare o rinviare i piani di spesa in attesa di monetizzare gli investimenti già fatti, la domanda per i fornitori di tecnologia di base subirebbe un’immediata battuta d’arresto.
- Le tensioni geopolitiche e il “nodo Cina”: la tecnologia dei semiconduttori è diventata il terreno di scontro primario tra Stati Uniti e Cina. I progressivi divieti di esportazione verso il mercato cinese limitano la libertà d’azione dei produttori europei e asiatici, privandoli di una quota rilevante di mercato.
- Valutazioni di Borsa estreme: quando i mercati finanziari prezzano un settore come se la sua crescita potesse correre all’infinito, anche una notizia “normale” può innescare severe correzioni azionarie.
L’insegnamento della storia: l’analogia con la Bolla dot-com dei primi 2000
Molti analisti accostano la fase attuale a quanto accaduto all’inizio del millennio con la Bolla delle Dot-Com. All’epoca, aziende come Cisco costruirono le infrastrutture fisiche di Internet (router e fibra ottica). L’infrastruttura era reale e avrebbe cambiato per sempre la società, ma le aspettative finanziarie di breve termine erano così spropositate che i titoli azionari persero fino all’80% del loro valore prima che la domanda reale riassorbisse la capacità installata.
Oggi le aziende del settore sono solide e piene di liquidità, ci troviamo, però, di fronte al classico paradosso dei grandi cicli d’innovazione: la tecnologia può davvero cambiare il mondo, ma i mercati finanziari tendono quasi sempre a correre troppo più veloci della realtà.

