

Negli ultimi mesi i mercati finanziari hanno mostrato una dinamica ricorrente: improvvisi scossoni al ribasso in concomitanza con dichiarazioni aggressive di Trump, seguiti da rimbalzi altrettanto rapidi quando il tono si ammorbidisce o quando i fatti smentiscono la retorica.
Questo schema non è casuale. È l’effetto di uno stile comunicativo che potremmo definire senza mezzi termini da bullo: minacciare, alzare la posta, generare incertezza per poi ritrattare o negoziare da una posizione percepita come di forza.
La strategia della paura
Trump ha sempre utilizzato la comunicazione come strumento di potere. Dazi, sanzioni, rotture di accordi, attacchi verbali a governi e aziende: ogni annuncio è pensato per colpire emotivamente prima ancora che economicamente. I mercati, per loro natura avversi all’incertezza, reagiscono immediatamente:
- aumento della volatilità;
- vendite impulsive sugli asset più esposti;
- fuga temporanea verso liquidità o beni rifugio.
In questa fase la paura domina la razionalità. Le valutazioni scendono non perché i fondamentali siano improvvisamente peggiorati, ma perché il rischio percepito aumenta.
Il dietrofront e il rimbalzo
La seconda parte del copione è altrettanto prevedibile. Dopo giorni o settimane:
- i toni si abbassano;
- emergono aperture al dialogo;
- le misure annunciate vengono rinviate, ridimensionate o svuotate nei fatti.
A questo punto i mercati recuperano. Spesso rapidamente. Gli investitori realizzano che lo scenario peggiore non si è materializzato e che i flussi di cassa, la crescita e i margini delle aziende non sono stati realmente compromessi.
Il risultato è un classico movimento a V, alimentato dalla stessa retorica che aveva generato il panico iniziale.
Un gioco pericoloso
Questo approccio, tuttavia, non è privo di rischi. Usare sistematicamente la minaccia come leva negoziale:
- erode la fiducia di lungo periodo;
- aumenta il premio per il rischio richiesto dagli investitori;
- incentiva comportamenti difensivi da parte di aziende e governi.
Nel breve termine può funzionare. Nel lungo, lascia cicatrici. La volatilità non è gratis: rallenta investimenti, altera le decisioni di allocazione del capitale e penalizza soprattutto chi opera senza una strategia chiara.
Cosa può fare l’investitore
Per l’investitore disciplinato, questo schema offre una lezione importante:
- distinguere tra rumore politico e danni strutturali;
- evitare decisioni emotive nelle fasi di panico;
- sfruttare le correzioni generate dalla retorica per accumulare asset di qualità a valutazioni più interessanti.
Non si tratta di minimizzare i rischi geopolitici o politici, ma di riconoscere quando il mercato sta reagendo più alle parole che ai fatti.
L’atteggiamento da bullo di Trump spaventa i mercati prima di rassicurarli.
È un ciclo che abbiamo già visto e che probabilmente rivedremo. Chi lo subisce passivamente ne paga il prezzo. Chi lo comprende, invece, può trasformare la paura altrui in opportunità.
A tal proposito vi propongo un’immagine eloquente.
Sapete cosa è il wall of worry? Guardate il grafico qui sotto.
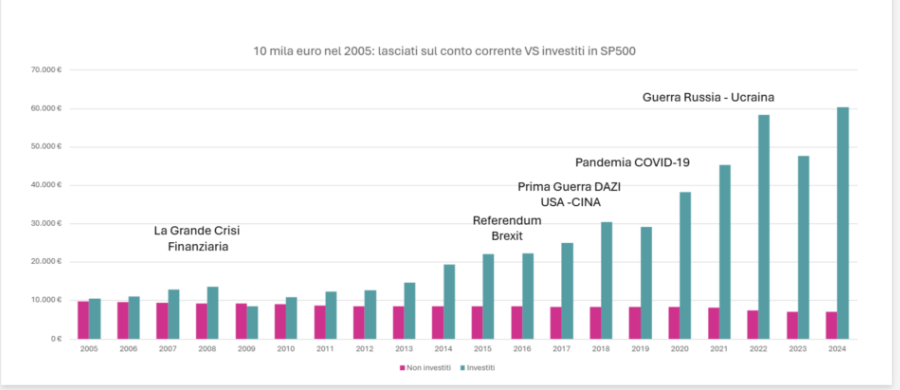
Diecimila euro lasciati sul conto corrente fermi a farsi mangiare dall’inflazione dal 2005 oggi sarebbero circa 8.500. Stesso periodo ma investiti sul mercato azionario oggi sarebbero più di 60 mila! E nel mezzo?
- La Grande Crisi finanziaria del 2008
- La Brexit
- La prima guerra dei Dazi di Trump (eh si, nel 2018 ci aveva già provato a rovinare tutto)
- La Pandemia da Covid-19
- La Guerra Russia-Ucraina
Per non parlare delle continue minacce atomiche, altri dazi, altre guerre e altro terrore, spinto sempre dai giornali che pur di vendere abbiamo capito cosa sono disposti a scrivere.
Nei mercati finanziari, come nella vita, il vero vantaggio competitivo non è prevedere le urla più forti, ma mantenere lucidità quando gli altri perdono la calma.

